
Vergoedt de opstalverzekering een dakreparatie? Zo zit het
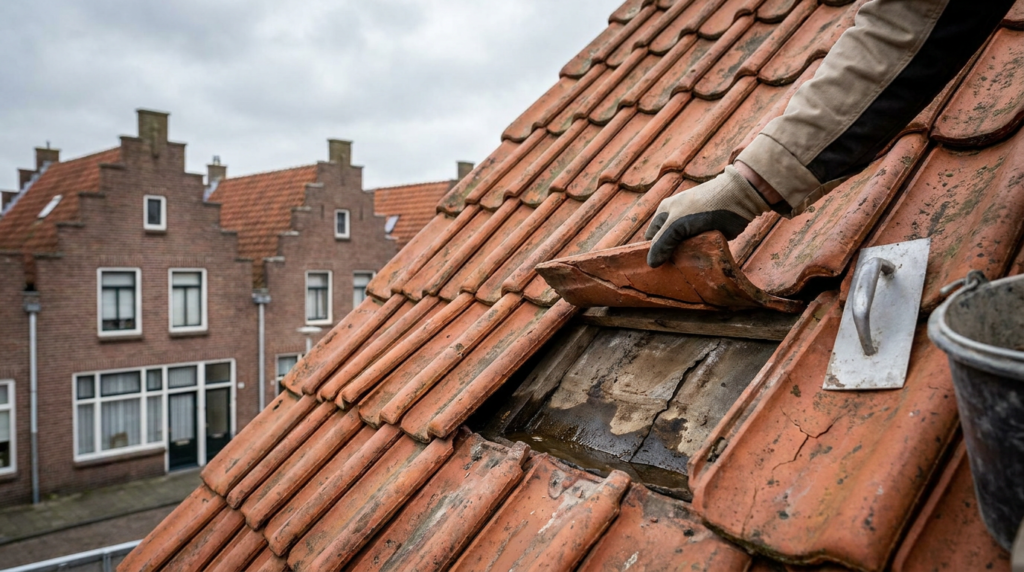
Een opstalverzekering vergoedt een dakreparatie uitsluitend wanneer de schade plotseling en onvoorzien is ontstaan, zoals door storm vanaf windkracht 7, brand of blikseminslag. Schade door geleidelijke slijtage, verouderde dakbedekking of achterstallig onderhoud wordt standaard afgewezen door verzekeraars. Bij een gedekte schadegebeurtenis wordt de gevolgschade aan plafonds en muren vrijwel altijd vergoed, mits de schade direct gemeld en gedocumenteerd is.
Vergoedt de opstalverzekering een dakreparatie? Het antwoord hangt volledig af van de oorzaak van het probleem en de staat van het dak. Plotselinge schade door natuurgeweld valt meestal binnen de dekking, terwijl achterstallig onderhoud altijd voor eigen rekening blijft.
Wanneer u twijfelt over de actuele staat van uw dakconstructie, kunt u direct een gratis dakinspectie aanvragen om eventuele zwakke plekken vooraf helder in kaart te brengen.
minimale stormgrens verzekering (14 m/s)
duur professionele dakinspectie
gemiddeld eigen risico bij stormschade
Vergoedt de opstalverzekering een dakreparatie na storm of lekkage?
Bij plotselinge schade door storm of acute lekkage dekt de opstalverzekering de reparatiekosten meestal wel, op voorwaarde dat het dak aantoonbaar goed onderhouden was. Verzekeraars hanteren bij stormschade doorgaans een ondergrens van windkracht 7 (minimaal 14 meter per seconde gemeten door het KNMI).
Een opstalverzekering is een schadeverzekering die alle vaste onderdelen van een woning dekt die niet zonder beschadiging verplaatst kunnen worden. Met gevolgschade bedoelen we de waterschade die ontstaat aan onderliggende constructies, plafonds, muren en vaste vloeren nadat water door het dak is binnengedrongen.
De verzekeraar vergoedt reparatie aan het dak alleen bij een onverwachte externe gebeurtenis. Losgewaaide dakpannen of losgerukt bitumen na een zware storm vallen onder de dekking als er geen sprake was van eerdere verrotting of losliggend voegwerk.
Welke dakschade valt wel en niet onder de opstalverzekering?
Dakschade door externe calamiteiten zoals storm, brand, hagel en vallende takken wordt gedekt, terwijl schade door veroudering, slijtage en slecht onderhoud steevast wordt uitgesloten. Het onderscheid tussen bronschade en gevolgschade is hierbij bepalend voor de uiteindelijke uitkering.
Bronschade is de directe fysieke beschadiging aan de dakbedekking zelf, zoals gescheurd zink, gebarsten pannen of loslatend bitumen. Verzekeraars vergoeden in veel gevallen wel de gevolgschade binnenshuis, maar weigeren het herstel van de dakbedekking zelf als deze versleten bleek te zijn.
In steden zoals Amsterdam, Rotterdam, Utrecht en Den Haag controleren schade-experts bij inspectie nadrukkelijk de onderhoudshistorie van het dakvlak.
| Schadesituatie | Dekking opstalverzekering | Vereiste actie |
|---|---|---|
| Afgewaaide dakpannen bij windkracht 8 | Gedekt (minus eigen risico € 250 – € 500) | Direct fotograferen en binnen 24 uur melden |
| Lekkage door uitgedroogd, 25 jaar oud bitumen | Niet gedekt (slijtage / einde levensduur) | Dakrenovatie laten uitvoeren op eigen kosten |
| Vochtplekken op plafond door stormlekkage | Gevolgschade volledig gedekt | Drogen documenteren en schildersofferte opvragen |
| Overstroming door verstopte dakgoot vol bladeren | Niet gedekt (achterstallig onderhoud) | Periodiek onderhoud en reiniging inplannen |
Achterstallig onderhoud aan goten en aansluitingen leidt in bijna 40% van de afwijzingen tot een negatief besluit van de schade-expert.
Vergoedt de opstalverzekering een dakreparatie bij normale slijtage?
Nee, schade als gevolg van geleidelijke veroudering of normale slijtage wordt nooit vergoed door een opstalverzekering. De huiseigenaar is wettelijk en contractueel verplicht het pand in goede staat te houden om schade te voorkomen.
Bitumen dakbedekking heeft een gemiddelde levensduur van 20 tot 25 jaar, terwijl dakpannen vaak 40 tot 50 jaar meegaan. Naarmate materialen het einde van hun technische levensduur naderen, worden ze poreus en gevoelig voor scheurvorming bij temperatuurwisselingen.
Een schade-expert herkent verouderd materiaal direct aan craquelé in het bitumenoppervlak of afgeschilferde panlatten. Een jaarlijkse professionele dakinspectie van 30 tot 60 minuten levert een inspectierapport op dat bewijst dat u aantoonbaar zorgvuldig onderhoud heeft gepleegd.
Gratis dakinspectie aanvragen →
Wat moet u doen bij een acute daklekkage voordat de expert arriveert?
U dient direct noodmaatregelen te nemen om verdere inwatering te stoppen en de schade binnenshuis zoveel mogelijk te beperken. Deze bereddingsplicht is vastgelegd in de polisvoorwaarden van elke Nederlandse opstalverzekering.
Een noodvoorziening is een tijdelijke waterkerende maatregel, zoals een afdekzeil of noodafdichting, die acute lekkage stopt totdat definitief herstel plaatsvindt. Het uitvoeren van een noodreparatie duurt gemiddeld 1 tot 3 uur en voorkomt ernstige constructieve aantasting van het dakbeschot.
Volg bij acute wateroverlast dit vaste stappenplan:
- Vang binnensijpelend water op met emmers en verplaats meubels en apparaten direct uit de gevarenzone.
- Schakel direct de stroomgroep uit wanneer water langs leidingen, centraaldozen of stopcontacten stroomt.
- Maak minimaal 10 duidelijke foto’s en video’s van de waterschade binnen én de situatie op het dak.
- Schakel een spoedservice in voor een noodafdichting en bewaar de factuur zorgvuldig voor de verzekeraar.
Hoe verloopt een schademelding voor dakreparatie stap voor stap?
Het schademeldingsproces verloopt via vijf stappen: noodherstel, digitale melding bij de verzekeraar, expertiseonderzoek, toekenning van de vergoeding en definitief herstel. Een snelle melding binnen 24 tot 48 uur voorkomt vertraging in de uitkering. Meer hierover lees je op daklekkage herkennen rotterdam.
De verzekeraar beoordeelt de melding meestal binnen 3 tot 5 werkdagen na ontvangst van het inspectierapport. Bij schades boven circa € 1.000 tot € 1.500 schakelt de maatschappij vrijwel altijd een onafhankelijk schade-expertisebureau in. Meer hierover lees je op dakreparatie kosten vs nieuw dak.
Houd bij het indienen van uw claim het polisnummer, de exacte datum en tijd van ontstaan, KNMI-weergegevens en een gespecificeerde reparatieofferte bij de hand. In regio’s zoals Amersfoort, Almere, Haarlem, Leiden en Delft helpt een technisch onderbouwd inspectierapport om discussies over de schadeoorzaak te voorkomen.
Wat is het verschil tussen opstalverzekering, inboedelverzekering en VvE-dekking?
De opstalverzekering vergoedt schade aan de vaste woningconstructie, de inboedelverzekering dekt losse bezittingen, en bij appartementencomplexen regelt de Vereniging van Eigenaren (VvE) dakschade via de collectieve gebouwenverzekering. Dezelfde lekkage raakt daardoor regelmatig meerdere polissen tegelijk.
Wanneer regenwater door het dak lekt, claimt u het herstel van het dakbeschot en het gestucte plafond via de opstalverzekering. Een beschadigde bank, laminaatvloer (tenzij verlijmd) of laptop valt onder de inboedelverzekering. Bij een appartement is het dak gemeenschappelijk eigendom; individuele eigenaren mogen zelf geen dakreparatie claimen of laten uitvoeren zonder toestemming van het VvE-bestuur.
De VvE betaalt reguliere dakreparaties en geplande dakrenovaties vanuit het verplichte reservefonds, waarin jaarlijks minimaal 0,5% van de herbouwwaarde wordt gestort.
Wanneer is reparatie verstandig en wanneer is een dakrenovatie logischer?
Plaatselijke dakreparatie is raadzaam wanneer minder dan 10% tot 15% van het dakoppervlak beschadigd is en de rest van de dakbedekking in goede conditie verkeert. Zodra het dak ouder is dan 20 jaar of lekkages op meerdere plekken terugkeren, is een complete dakrenovatie technisch en financieel de betere keuze.
Kleine reparaties aan loodslabben, nokvorsten of enkele dakpannen kosten gemiddeld € 200 tot € 600 per ingreep. Een complete renovatie van een hellend pannendak of plat bitumen dak varieert doorgaans tussen € 4.500 en € 14.000, afhankelijk van het oppervlakte en isolatiewensen.
Bij een renovatie kan direct dakisolatie aan de binnenkant of buitenzijde worden aangebracht, waarmee huishoudens 25% tot 30% op het gasverbruik voor verwarming besparen. Voor platte daken in gemeenten zoals Apeldoorn, Hilversum en Zoetermeer biedt de aanleg van een groendak extra bescherming tegen uv-straling, waardoor de levensduur verdubbelt tot wel 40 tot 50 jaar.
Veelgestelde vragen over opstalverzekering en dakreparatie
Vergoedt de opstalverzekering een dakreparatie na een storm?
Ja, mits de storm minimaal windkracht 7 bereikte volgens officiële KNMI-metingen en het dak vooraf goed onderhouden was. De verzekeraar vergoedt de herstelkosten minus het geldende eigen risico van gemiddeld € 250 tot € 500.
Hoe weet de verzekeraar of een lekkage door slijtage komt?
Een schade-expert herkent veroudering aan poreuze dakpannen, verweerd lood, scheurende bitumenlagen en roestige bevestigingsmaterialen. Wanneer deze ouderdomsverschijnselen de directe oorzaak zijn, wijst de verzekeraar de claim af.
Wat kost een professionele dakinspectie voor een verzekeringsrapport?
Een professionele dakinspectie neemt gemiddeld 30 tot 60 minuten in beslag en brengt de actuele staat van de dakbedekking nauwkeurig in kaart. Veel gespecialiseerde dakdekkers bieden deze inspectie gratis en vrijblijvend aan bij een schademelding.
Wordt waterschade aan muren en plafonds wel vergoed bij een lek dak?
Ja, deze gevolgschade valt onder de opstalverzekering als de lekkage veroorzaakt werd door een gedekte gebeurtenis, zoals storm of hevige neerslag. Ontstond de lekkage door jarenlang achterstallig onderhoud, dan kan de verzekeraar ook de gevolgschade weigeren.
Wie betaalt de dakreparatie bij een lekkage in een appartement?
Het dak van een appartementencomplex is vrijwel altijd gemeenschappelijk eigendom volgens de splitsingsakte. Schadeclaims verlopen via de gezamenlijke opstalverzekering van de VvE, terwijl onderhoudskosten betaald worden uit het reservefonds.
Kan ik direct dakisolatie meenemen tijdens een schadeherstel?
Ja, het combineren van herstelwerk met dakisolatie aan de binnenkant is zeer efficiënt en verlaagt het warmteverlies met 25% tot 30%. De meerkosten voor isolatie vallen buiten de verzekeringsvergoeding, maar komen vaak in aanmerking voor de landelijke ISDE-subsidie.
Dakschade snel en vakkundig laten vaststellen?
Laat uw dak inspecteren door ervaren vakspecialisten en ontvang een helder rapport voor uzelf en uw opstalverzekering.